Domain zpax.de kaufen?
Wir ziehen mit dem Projekt
zpax.de um.
Sind Sie am Kauf der Domain
zpax.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zpax.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **


Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Faac -Platte Und Hintere Befestigung Für Automatisierung - Faa72840065FAAC-Platte und hintere Befestigung fr Automatisierung . Platte und hintere Befestigung. Befestigungszubehr fr Automatisierung. Hauptmerkmale: Platten- und hintere Befestigung Befestigungszubehr fr Automatisierung berprfen Sie die Kompatibilitt mithilfe des FAAC-Codes. Prfen Sie vor dem Kauf, ob der Code mit dem Gert, der Serie oder der Automatisierung bereinstimmt, an der die Komponente installiert werden soll. Marke FAAC Produktcode FAA72840065 Name FAAC-Platte und hintere Befestigung fr Automatisierung Ersatzteiltyp Untersttzung Platte Platten- und hintere Befestigung Zubehr Befestigungszubehr fr Automatisierung Merkmal berprfen Sie die Kompatibilitt mithilfe des FAAC-Codes.19,81 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
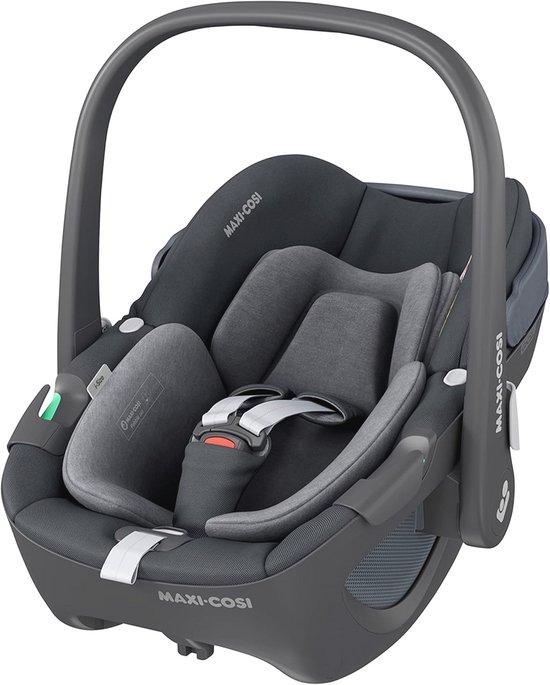
Drehbarer Baby-Autositz für Neugeborene bis 15 Monate, i-Size-Sicherheit, 360° drehbar, mit ClimaFlow-Technologie und Easy-in-GurtEntdecken Sie die perfekte Lösung für komfortables und sicheres Reisen mit Ihrem Baby, vom ersten Tag bis etwa 15 Monate. Mit der innovativen 360°-Drehfunktion können Sie den Autositz mühelos mit einer Hand drehen, was das Ein- und Aussteigen für Ihr Baby außergewöhnlich einfach macht. Der ergonomische Tragegriff ermöglicht es Ihnen, Ihr Kleinkind problemlos überallhin mitzunehmen. Dank des ClimaFlow-Systems wird die Temperatur Ihres Babys optimal reguliert. Die benutzerfreundliche Installation mit der FamilyFix 360-Basis vervollständigt das Gesamtpaket. Ideal für Eltern, die Wert auf Komfort, einfache Handhabung und höchste Sicherheitsstandards für ihr Kind legen.410,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **

Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Leichter Damenfahrradhelm mit MIPS-Technologie für Komfort und SicherheitDer Fahrradhelm für Damen bietet eine bequeme Passform mit guter Abdeckung und ausgezeichneter Belüftung und eignet sich für nahezu jede Fahrt. Der Helm ist mit einer In-Mold-Konstruktion gefertigt, um das Gewicht zu reduzieren und die Haltbarkeit für den täglichen Gebrauch zu erhöhen. Das Roc Loc Sport MIPS-Verstellungssystem ermöglicht eine einfache und schnelle Anpassung durch Drehen eines Drehknopfes. Dieses System ist nahtlos in das Multi-Directional Impact Protection System (MIPS) integriert, das Energie ableiten und bei bestimmten Stößen zusätzlichen Schutz bieten kann. Diese Vielseitigkeit macht den Helm ideal für Fahrten im Gelände, auf Singletrails oder in der Stadt.340,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EPOS IMPACT SDW 5015 Mono-DECT-Headset - UC-Version, EPOS ActiveGard-Technologie, Dual-Konnektivität, Noice Cancelling, Multi-Connect, inkl. BasisstationTrageart Kopfbügel + Ohrbügel + Nackenbügel - einseitige Ausführungen (Monaural) / Noise Cancelling / EPOS ActiveGard-Technologie - Schützt das Gehör vor akustischen Schocks durch Vermeidung von plötzlich auftretenden Lautstärkespitzen / UC-optimiert / Zertifiziert für Webex, Avaya, Alcatel-Lucent Enterprise, Enreach / Dual-Konnektivität via PC/Softphone und Tischtelefon299,36 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Faac -Platte Und Hintere Befestigung Für Automatisierung - Faa72840065FAAC-Platte und hintere Befestigung fr Automatisierung . Platte und hintere Befestigung. Befestigungszubehr fr Automatisierung. Hauptmerkmale: Platten- und hintere Befestigung Befestigungszubehr fr Automatisierung berprfen Sie die Kompatibilitt mithilfe des FAAC-Codes. Prfen Sie vor dem Kauf, ob der Code mit dem Gert, der Serie oder der Automatisierung bereinstimmt, an der die Komponente installiert werden soll. Marke FAAC Produktcode FAA72840065 Name FAAC-Platte und hintere Befestigung fr Automatisierung Ersatzteiltyp Untersttzung Platte Platten- und hintere Befestigung Zubehr Befestigungszubehr fr Automatisierung Merkmal berprfen Sie die Kompatibilitt mithilfe des FAAC-Codes.19,81 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Aufwendungen
-
Drehbarer Baby-Autositz für Neugeborene bis 15 Monate, i-Size-Sicherheit, 360° drehbar, mit ClimaFlow-Technologie und Easy-in-GurtEntdecken Sie die perfekte Lösung für komfortables und sicheres Reisen mit Ihrem Baby, vom ersten Tag bis etwa 15 Monate. Mit der innovativen 360°-Drehfunktion können Sie den Autositz mühelos mit einer Hand drehen, was das Ein- und Aussteigen für Ihr Baby außergewöhnlich einfach macht. Der ergonomische Tragegriff ermöglicht es Ihnen, Ihr Kleinkind problemlos überallhin mitzunehmen. Dank des ClimaFlow-Systems wird die Temperatur Ihres Babys optimal reguliert. Die benutzerfreundliche Installation mit der FamilyFix 360-Basis vervollständigt das Gesamtpaket. Ideal für Eltern, die Wert auf Komfort, einfache Handhabung und höchste Sicherheitsstandards für ihr Kind legen.410,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Came Automatisierung Schiebetormotor 1200kg 230v Bks12ags Ex Bk-1200Automatisierung mit elektronischer Karte, eingebauter Funkdekodierung und mechanischen Endschaltern fr Schiebetore bis 1200 Kg und 20 m Lnge BK1200. Neue BKS12AGS-Version mit renovierten Husern und neuer ZBKN-Elektronik. Maximale Flexibilitt in der Automatisierung von Multi-User-Passagen BK ist die komplette Antwort auf die Bedrfnisse der Automatisierung von Eigentumswohnungen, industriellen und kollektiven Schiebetoren im Allgemeinen. Die 230V-Elektronik Zustzlich zu den blichen Befehls- und Sicherheitsfunktionen bietet die neue Elektronik der 230V BK-Serie einige Besonderheiten, die eine vollstndige Automatisierung und Optimierung des Dienstes ermglichen. hier sind einige: Sicherer und einfacher Durchgang mit der Mglichkeit, die Zusatzbeleuchtung des Eingangsbereichs anzuschlieen und zu steuern. Teilffnung, um den Fugngerbergang zu erleichtern, ohne das ganze Fenster zu ffnen. Testen der aktiven Sicherheitsvorrichtungen an dem System vor jedem Tormanver beim ffnen oder Schlieen. Modell BK-1200 Schutzart IP54 Liefern 230V 50/60 Hz Motor Stromversorgung 230V 50/60 Hz Absorption 3,3 A Power 380W Manövergeschwindigkeit 14,5 m / min Einschaltdauer intensive Betreuung Drücken 850N Temoprotezione Motors 150 ° C Betriebstemperatur Min. -20 ° C bis +55 ° C max873,09 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.